Cara menghitung gaji karyawan: BPJS, PPh 21 TER, dan contohnya
Tim Temali6 menit baca
Cara menghitung gaji karyawan pada dasarnya ada lima langkah: tentukan upah sebulan (gaji pokok ditambah tunjangan tetap), tambahkan penghasilan tidak tetap seperti lembur, hitung iuran BPJS Kesehatan dan BPJS Ketenagakerjaan, hitung PPh 21 dengan metode TER, lalu kurangi semua potongan bagian karyawan untuk mendapatkan gaji bersih. Di bawah ini setiap langkah dijelaskan dengan tarif yang berlaku dan satu contoh angka lengkap yang bisa Anda cek ulang sendiri.
Komponen gaji yang perlu Anda kenali
- Gaji pokok. Upah dasar sesuai jabatan. Bersama tunjangan tetap, jumlahnya tidak boleh di bawah upah minimum daerah.
- Tunjangan tetap. Dibayar rutin tanpa bergantung kehadiran, misalnya tunjangan jabatan. Gaji pokok ditambah tunjangan tetap inilah yang biasa disebut upah dan menjadi dasar iuran BPJS.
- Tunjangan tidak tetap. Bergantung kehadiran atau kinerja, misalnya uang makan per hari masuk atau komisi penjualan.
- Lembur. Menurut PP 35/2021, upah sejam adalah 1/173 dari upah sebulan. Pada hari kerja, jam lembur pertama dibayar 1,5 kali dan jam berikutnya 2 kali.
- Potongan. Iuran BPJS bagian karyawan, PPh 21, cicilan kasbon, dan potongan tidak hadir bila diatur dalam perjanjian kerja.
Iuran BPJS Kesehatan dan Ketenagakerjaan
Iuran BPJS dihitung dari upah sebulan. Sebagian dibayar perusahaan, sebagian dipotong dari gaji karyawan.
| Program | Perusahaan | Karyawan | Catatan |
|---|---|---|---|
| BPJS Kesehatan | 4% | 1% | Batas atas upah Rp12.000.000 |
| Jaminan Hari Tua (JHT) | 3,7% | 2% | Tanpa batas upah |
| Jaminan Pensiun (JP) | 2% | 1% | Ada batas upah yang diperbarui setiap tahun |
| Jaminan Kecelakaan Kerja (JKK) | 0,24%–1,74% | - | Sesuai tingkat risiko lingkungan kerja |
| Jaminan Kematian (JKM) | 0,3% | - | Seluruhnya dibayar perusahaan |
Batas upah JP diumumkan BPJS Ketenagakerjaan dan berubah setiap tahun, jadi periksa angka terbaru sebelum menghitung dan simpan sebagai pengaturan, bukan diketik ulang di rumus. Untuk JKK, kantor administrasi biasanya masuk kelompok risiko sangat rendah (0,24%), sedangkan konstruksi atau pertambangan bisa lebih tinggi.
Satu hal yang sering terlewat: iuran BPJS Kesehatan, JKK, dan JKM yang dibayar perusahaan dihitung sebagai penghasilan bruto karyawan untuk PPh 21. Iuran JHT dan JP bagian perusahaan tidak ditambahkan.
Menghitung PPh 21 dengan metode TER
Sejak 1 Januari 2024, PPh 21 pegawai tetap dihitung dengan Tarif Efektif Rata-rata (TER) berdasarkan PP 58/2023 dan PMK 168/2023. Cara kerjanya dibagi dua: bulan Januari sampai November, lalu masa pajak terakhir di bulan Desember.
Kategori TER berdasarkan status PTKP
- Kategori A: TK/0, TK/1, dan K/0.
- Kategori B: TK/2, TK/3, K/1, dan K/2.
- Kategori C: K/3.
TK berarti tidak kawin, K berarti kawin, dan angkanya jumlah tanggungan (paling banyak tiga). Status yang dipakai adalah status pada awal tahun pajak.
Januari sampai November
PPh 21 sebulan = penghasilan bruto sebulan × tarif TER. Tarifnya diambil dari tabel Lampiran PP 58/2023 sesuai kategori dan rentang bruto. Bruto mencakup gaji, tunjangan, lembur, bonus atau THR yang dibayar bulan itu, serta iuran BPJS Kesehatan, JKK, dan JKM bagian perusahaan.
Desember: dihitung ulang setahun dengan tarif Pasal 17
- Jumlahkan bruto Januari sampai Desember.
- Kurangi biaya jabatan 5% dari bruto, paling banyak Rp6.000.000 setahun.
- Kurangi iuran JHT dan JP yang dibayar karyawan. Hasilnya penghasilan neto.
- Kurangi PTKP: Rp54.000.000 untuk diri sendiri, tambah Rp4.500.000 bila kawin dan Rp4.500.000 per tanggungan. Bulatkan ke bawah ke ribuan penuh; inilah penghasilan kena pajak (PKP).
- Kalikan PKP dengan tarif Pasal 17 UU HPP: 5% sampai Rp60 juta, 15% di atas Rp60 juta sampai Rp250 juta, 25% sampai Rp500 juta, 30% sampai Rp5 miliar, dan 35% di atasnya.
- Kurangi PPh 21 yang sudah dipotong Januari sampai November. Sisanya adalah PPh 21 Desember.
Karena TER adalah tarif rata-rata, hasil bulan Desember bisa lebih besar, lebih kecil, atau bahkan lebih bayar. Itu wajar, karena Desember memang tempat selisihnya dikoreksi.
Contoh perhitungan gaji karyawan
Rina adalah staf administrasi di sebuah distributor di Bandung. Statusnya TK/0 (kategori A), gaji pokok Rp7.000.000, tunjangan jabatan tetap Rp1.000.000, tanpa lembur bulan ini. Perusahaan ikut seluruh program BPJS dengan JKK kelompok risiko sangat rendah. Upah sebulannya Rp8.000.000, masih di bawah batas upah BPJS Kesehatan dan batas upah JP yang berlaku.
| Komponen | Tarif | Perusahaan | Karyawan |
|---|---|---|---|
| BPJS Kesehatan | 4% / 1% | Rp320.000 | Rp80.000 |
| JHT | 3,7% / 2% | Rp296.000 | Rp160.000 |
| JP | 2% / 1% | Rp160.000 | Rp80.000 |
| JKK | 0,24% | Rp19.200 | - |
| JKM | 0,3% | Rp24.000 | - |
| Jumlah | Rp819.200 | Rp320.000 |
Bruto untuk PPh 21: Rp8.000.000 + Rp320.000 (BPJS Kesehatan perusahaan) + Rp19.200 (JKK) + Rp24.000 (JKM) = Rp8.363.200.
PPh 21 bulan ini: pada tabel Lampiran PP 58/2023, kategori A untuk bruto di atas Rp7.500.000 sampai Rp8.550.000 bertarif 1,5%. Jadi PPh 21 = Rp8.363.200 × 1,5% = Rp125.448.
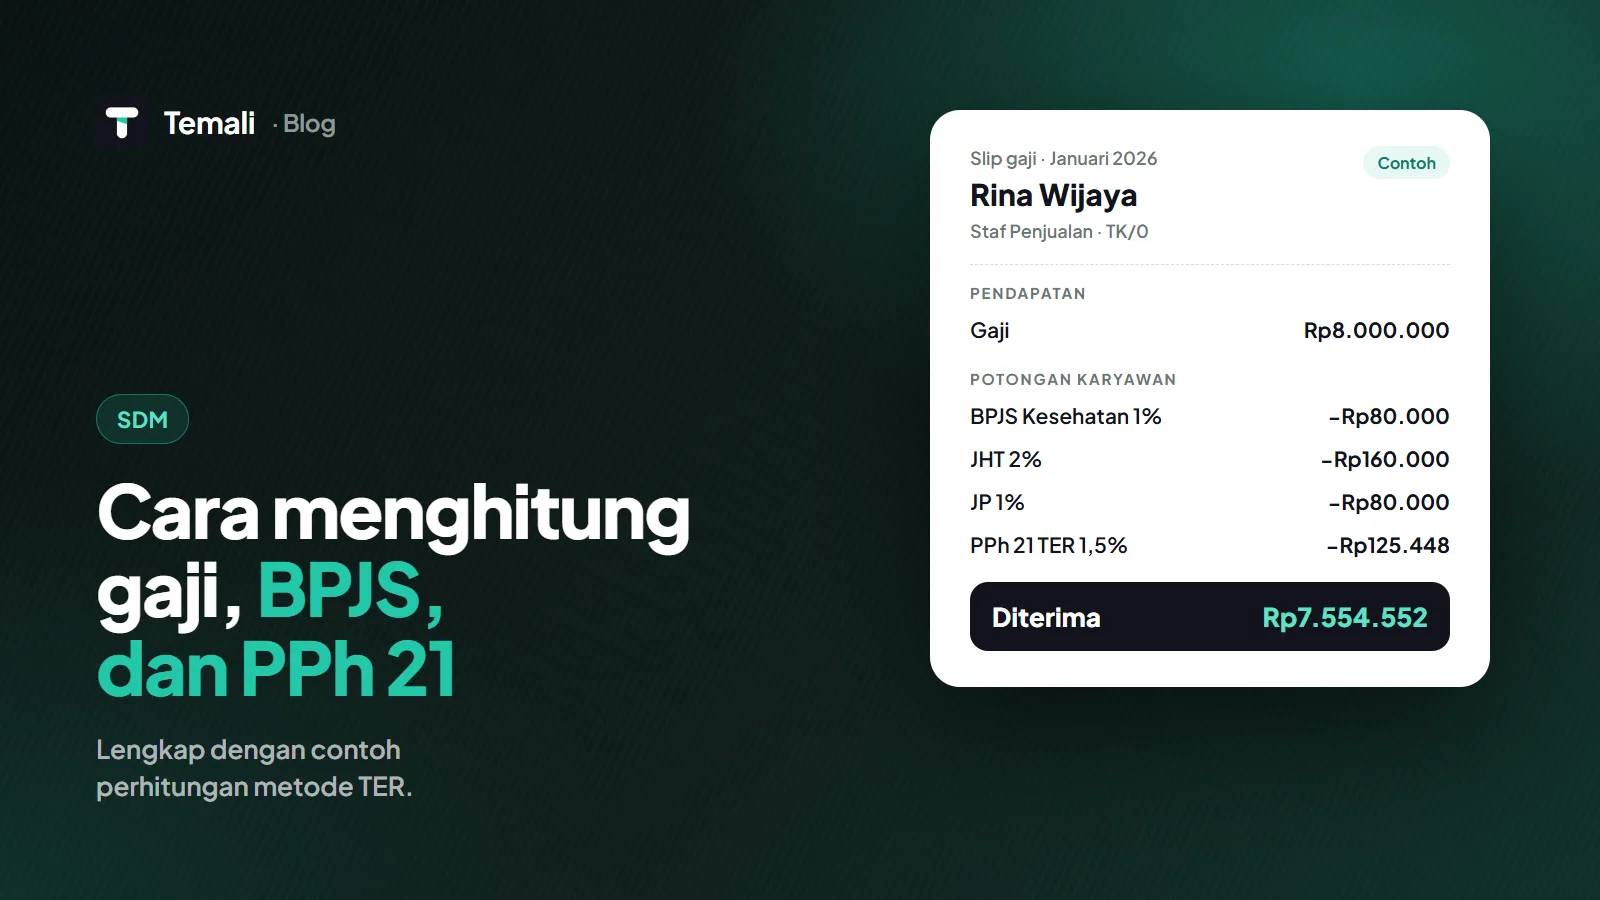
| Slip gaji Rina (Januari sampai November) | Jumlah |
|---|---|
| Gaji pokok | Rp7.000.000 |
| Tunjangan jabatan | Rp1.000.000 |
| Potongan BPJS Kesehatan | -Rp80.000 |
| Potongan JHT | -Rp160.000 |
| Potongan JP | -Rp80.000 |
| Potongan PPh 21 | -Rp125.448 |
| Gaji bersih diterima | Rp7.554.552 |
Dari sisi perusahaan, biaya Rina sebulan adalah upah Rp8.000.000 ditambah iuran perusahaan Rp819.200, yaitu Rp8.819.200.
Bagaimana di bulan Desember?
Misalkan gaji Rina sama sepanjang tahun dan tidak ada bonus:
- Bruto setahun: 12 × Rp8.363.200 = Rp100.358.400.
- Biaya jabatan 5%: Rp5.017.920 (masih di bawah batas Rp6.000.000).
- Iuran JHT dan JP karyawan setahun: 12 × Rp240.000 = Rp2.880.000.
- Penghasilan neto: Rp92.460.480. Dikurangi PTKP TK/0 Rp54.000.000, PKP menjadi Rp38.460.000 setelah dibulatkan.
- PPh 21 setahun: 5% × Rp38.460.000 = Rp1.923.000.
- Sudah dipotong Januari sampai November: 11 × Rp125.448 = Rp1.379.928.
- PPh 21 Desember: Rp1.923.000 − Rp1.379.928 = Rp543.072.
Gaji bersih Rina di bulan Desember menjadi Rp7.136.928. Sampaikan hal ini kepada karyawan sejak awal agar potongan Desember yang lebih besar tidak mengejutkan.
Kesalahan yang sering terjadi
- Lupa menambahkan iuran BPJS Kesehatan, JKK, dan JKM bagian perusahaan ke bruto PPh 21.
- Tetap memakai TER di bulan Desember, sehingga selisih setahun tidak pernah dikoreksi.
- Memakai status PTKP yang salah, misalnya langsung mengganti kategori di tengah tahun saat karyawan menikah.
- Memakai batas upah JP tahun lalu.
- Menghitung lembur dari gaji pokok saja, padahal dasarnya gaji pokok ditambah tunjangan tetap.
Cara menghitung gaji karyawan lebih cepat dengan aplikasi
Menghitung satu karyawan dengan spreadsheet masih wajar. Untuk puluhan karyawan dengan lembur, cuti tidak dibayar, kasbon, dan komisi yang berbeda setiap bulan, risiko salah ketik meningkat. Di paket Business Temali, gaji dihitung dari data yang sudah ada: kehadiran dari aplikasi absensi karyawan online, lembur yang disetujui, kasbon, dan komisi penjualan. BPJS dan PPh 21 TER terhitung otomatis, termasuk perhitungan tahunan di Desember, lalu slip terbit dan bisa dibuka karyawan dari ponsel. Tarif dan batas tersimpan sebagai pengaturan sehingga bisa disesuaikan saat aturan berubah.
Pertanyaan yang sering diajukan
Apakah THR juga dipotong PPh 21?
Ya. THR termasuk penghasilan bruto pada bulan dibayarkan, sehingga gaji dan THR bulan itu dijumlahkan sebelum dikalikan tarif TER. Karena bruto bulan itu lebih besar, tarif TER-nya pun biasanya naik.
Bagaimana jika karyawan masuk atau keluar di tengah tahun?
Perhitungan tahunan memakai penghasilan selama ia bekerja di perusahaan Anda, dan batas biaya jabatan menjadi Rp500.000 per bulan masa kerja. Karyawan yang berhenti sebelum Desember dihitung ulang dengan tarif Pasal 17 pada bulan terakhir ia bekerja.
Apakah iuran BPJS dihitung dari gaji pokok saja?
Dasarnya adalah upah, yaitu gaji pokok ditambah tunjangan tetap. Tunjangan tidak tetap seperti uang makan harian tidak ikut dihitung.
Seberapa sering tarif BPJS dan pajak berubah?
Persentase iuran relatif jarang berubah, tetapi batas upah JP diperbarui setiap tahun, dan aturan pajak bisa direvisi kapan saja. Biasakan memeriksa pengumuman resmi DJP dan BPJS di awal tahun.
Catatan: artikel ini adalah informasi umum per November 2026, bukan nasihat pajak atau hukum. Aturan dan tarif bisa berubah, dan kondisi tiap perusahaan berbeda. Untuk keputusan penting, rujuk peraturan resmi atau konsultasikan dengan konsultan pajak.
Langkah berikutnya
Coba hitung ulang slip gaji satu karyawan Anda dengan langkah di atas. Bila hasilnya berbeda, biasanya penyebabnya ada di bruto PPh 21 atau status PTKP. Bila Anda ingin perhitungan ini berjalan otomatis dari absensi sampai slip, lihat fitur HR dan penggajian Temali, bandingkan paketnya di halaman harga, atau coba gratis bersama tim HR Anda.
Baca juga
Aplikasi absensi karyawan online: 7 fitur wajib dan cara memilih
Absen dari ponsel dengan lokasi dan swafoto, cuti dan lembur dalam satu alur, sampai rekap siap gaji. Tujuh fitur yang perlu Anda periksa sebelum memilih.
Manajemen tugas tim: cara membagi kerja tanpa micromanage
Satu pemilik, satu tenggat, prioritas yang disepakati, dan status yang terlihat. Cara membagi pekerjaan tim, memakai kanban dan proyek, tanpa menagih lewat chat.
Cara follow up pelanggan lewat WhatsApp tanpa terkesan spam
Follow-up yang baik terasa seperti pelayanan, bukan gangguan. Panduan izin, jadwal, contoh template pesan, dan cara membagi follow-up WhatsApp dalam tim.